כדי לבצע השוואת מחירי ביטוח רכב מדויקת שתוזיל עלויות בפועל, יש להפריד בין ביטוח חובה לביטוח רכוש. בנוסף, חשוב לבדוק את עבר התביעות המדויק ולהשוות לא רק את הפרמיה השנתית, אלא גם את גובה ההשתתפות העצמית וכתבי השירות הנלווים. תהליך השוואה יעיל נשען על הגדרה נכונה של פרופיל הנהגים ומיצוי זכאות להנחות קיימות.
למה אסור לחדש ביטוח רכב על 'טייס אוטומטי'?
חידוש אוטומטי של פוליסת הרכב גורם פעמים רבות לתשלום פרמיות גבוהות ללא הצדקה כלכלית. חברות הביטוח מעדכנות לעיתים קרובות את תעריפי הבסיס כלפי מעלה בעת החידוש השנתי. במקביל לכך, שינויים שחלו אצל המבוטח עשויים להוזיל את המחיר: סיום תקופת נהג צעיר או חדש, צבירת שנת ותק נוספת ללא תביעות, או ירידת ערך הרכב לפי לוי יצחק.
בפגישות עבודה עם לקוחות בסוכנות, אנו נתקלים בנהגים רבים שמשלמים על פוליסות לפי תנאים שאינם תואמים את מצבם בפועל. אישור מיידי של הצעת החידוש הטלפונית הראשונה מחברת הביטוח, ללא סקר שוק מקביל, מבטל את כוח המיקוח של המבוטח. שוק ביטוח הרכב בישראל תחרותי, והפערים בין החברות עבור אותו נהג ואותו רכב מגיעים למאות שקלים בביטוח החובה ולאלפי שקלים בביטוח המקיף.
בחינה מסודרת לקראת תום תקופת הביטוח מאפשרת לעדכן את מאפייני הפוליסה. אם הנהג בבית אינו מוגדר עוד כנהג חדש, אם נצבר עוד ותק נקי מתביעות, או אם הותקנו ברכב מערכות בטיחות מתקדמות, נתונים אלה מאפשרים לדרוש הפחתה ישירה בפרמיה.
שלושת מרכיבי ביטוח הרכב: מה אתם באמת צריכים?
ביטוח רכב בישראל בנוי משלושה כיסויים נפרדים. ביטוח חובה מכסה נזקי גוף בלבד ומוסדר בחוק. ביטוח צד ג' מעניק כיסוי לנזקי רכוש שנגרמו לצד שלישי. ביטוח מקיף כולל הגנה על הרכב שלכם מפני גניבה, תאונה, שריפה ונזקי טבע, לצד כיסוי צד ג'. הכרת ההבדלים בין הכיסויים מונעת תשלום על סעיפים מיותרים.
בעוד שתנאי פוליסת ביטוח החובה אחידים ונקבעים בתקנות, תעריפיהם שונים בין החברות. כדי לבחון את טווח המחירים הרלוונטי עבורכם, מומלץ להשתמש בכלי כמו מחשבון ביטוח רכב חובה של רשות שוק ההון, המציג את תעריפי כלל החברות לפי נתוני הנהג והרכב.
עבור רכבים ישנים ששווי השוק שלהם נמוך, נהגים רבים בוחרים להסתפק בשילוב של ביטוח חובה וביטוח צד ג'. כיסוי צד ג' מונע חשיפה לתביעות כספיות כבדות במקרה של פגיעה ברכב יקר. לעומת זאת, עבור רכבים חדשים, רכבים משועבדים להלוואה או רכבים בעלי ערך משמעותי, ביטוח מקיף מספק הגנה במקרה של אובדן מוחלט (טוטאל לוס), פגיעה עצמית או גניבה.
הפרמטרים המשפיעים על מחירי הפוליסות
מחיר ביטוח הרכב נקבע לפי שקלול נתוני הנהגים, מפרט הרכב וההיסטוריה הביטוחית. חברות הביטוח מתמחרות את הסיכון לפי גיל הנהג הצעיר ביותר, שנות ותק הנהיגה, דגם הרכב, הימצאות מערכות בטיחות, וקיומו של עבר ביטוחי ללא תביעות בשלוש השנים האחרונות.
היעדר תביעות קודמות הוא רכיב מרכזי בהוזלת פוליסות מקיף וצד ג'. נהג המציג אישור רציף מחברת הביטוח על שלוש שנים ללא תביעות זכאי להנחות של עשרות אחוזים. מנגד, רישום של תביעה אחת או שתיים מייקר את הפרמיה במאות שקלים ועלול לצמצם את מספר החברות המוכנות לבטח את הרכב.
לצד בדיקת העבר הביטוחי, הגדרת פרמטרים מדויקת בפוליסה מסייעת בהפחתת המחיר:
- הגדרת נהגים מדויקת: הגבלת הכיסוי לנהג נקוב יחיד או לשני נהגים נקובים מוזילה את הפרמיה ביחס לכיסוי פתוח לכל נהג.
- מערכות בטיחות והגנה: התקנת מערכות בלימה אוטונומית, בקרת סטייה מנתיב או מערכות מיגון ואיתור מובילה להפחתת תעריפי הסיכון בחברות רבות.
- הגבלת נסועה (קילומטראז'): ברכבים שנוסעים בהם מעט לאורך השנה, חברות ביטוח מציעות מסלולים מופחתי מחיר לפי מכסת קילומטרים מוגדרת מראש.
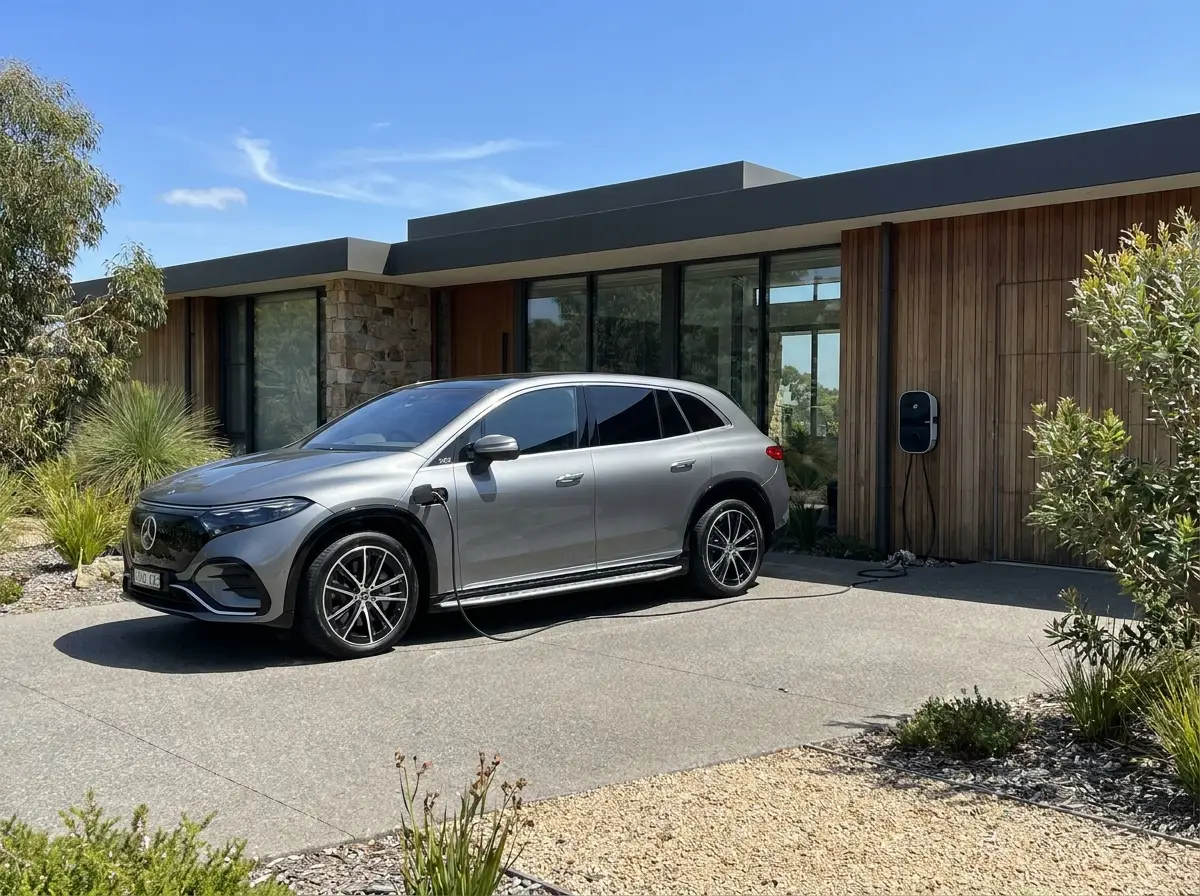
- התאמה לסוג הרכב: ברכב חשמלי, עלות חלקי החילוף והסוללה משפיעה על תעריף המקיף, ולכן יש לוודא שההצעה כוללת כיסוי מפורש לעמדת הטעינה ולכבלים.
איך לבצע השוואת מחירי ביטוח רכב בצורה חכמה
השוואת הצעות ביטוח מחייבת בדיקה של מפרט הפוליסה המלא ולא רק של המחיר הסופי. יש לבחון את גובה ההשתתפות העצמית במוסכי הסדר לעומת מוסכים פרטיים, את זמני המענה בשירותי דרך וגרירה, את הזכאות לרכב חלופי ואת תנאי התיקון לשמשות ולפנסים.
הצעה במחיר שנראה נמוך עשויה לכלול דמי השתתפות עצמית גבוהים בעת נזק, או להחריג כיסויים נדרשים כמו רכב חלופי מהיום הראשון לתאונה. בבחינת כתבי השירות המצורפים לפוליסה מומלץ לבדוק ארבעה סעיפים:
- גובה השתתפות עצמית: מהו הסכום לתשלום בתיקון במוסך הסדר של המבטחת לעומת מוסך מורשה לבחירת המבוטח?
- תנאי רכב חלופי: מאיזה יום ממועד האירוע מועמד הרכב לרשותכם, לכמה ימים, והאם קטגוריית הרכב מותאמת לגודל הרכב המבוטח?
- כיסוי שמשות ופנסים: האם כתב השירות כולל התקנת שמשות מקוריות, ומהי תקרת ההחזר להחלפת פנסי לד ברכבים חדישים?
- גבול אחריות צד ג': האם תקרת הפיצוי לנזקי רכוש של צד שלישי עומדת על 1 עד 2 מיליון ש"ח לפחות, כדי לכסות פגיעה ברכבים יקרים?
מחשבון מקוון מול סוכן ביטוח אישי: איפה החיסכון האמיתי?
מחשבונים דיגיטליים מציגים תעריפים ראשוניים באופן מהיר, אך סוכן ביטוח אישי בוחן את מערך הכיסויים הכולל ומנהל את הטיפול מול חברת הביטוח בעת תביעה. התועלת בסוכן באה לידי ביטוי בהשגת אישור תביעה וקבלת פיצוי כספי מלא ללא עיכובים מנהליים.
בבחינת היתרונות של סוכן אישי או מוקד דיגיטלי, הפער ניכר במיוחד במקרי מחלוקת על גובה הנזק או תנאי הפוליסה. בעוד מוקד טלפוני מפנה למערכות מענה אוטומטיות, סוכן מייצג את עמדת המבוטח ישירות מול שמאי הרכב והמחלקה המשפטית של המבטחת.
בדיקה מקצועית אצל דוד שושטרי סוכנות לביטוח פנסיה ופיננסים משלבת התאמת פוליסת רכב עם בדיקת כפל ביטוחים בתיק הביטוחי המשפחתי או העסקי. מיפוי כזה מאתר תשלומים כפולים בביטוחי בריאות, חיים או רכוש, ומאפשר חיסכון מצטבר רחב יותר מההנחה הנקודתית ברכב.
צ'ק-ליסט מהיר לסגירת פוליסת רכב משתלמת
לפני חתימה על פוליסת ביטוח הרכב, מומלץ לוודא את סעיפי המפתח הבאים כדי להבטיח התאמה מלאה של הכיסוי:
- הכנת מסמכים מראש: קבלו מהמבטחת הקודמת דוח היעדר תביעות רשמי לשלוש השנים האחרונות וצילום רישיון רכב מעודכן.
- דיוק בהגדרת גילאי הנהגים: הימנעו מהכללת נהג צעיר שאינו משתמש ברכב בקביעות; ניתן להפעיל כיסוי זמני לפי ימים בעת הצורך.
- בדיקת מיגון נדרש: ודאו את דרישות המיגון המדויקות של החברה (קודן, עלוקה או איתור פעיל) כדי למנוע דחיית תביעה באירוע גניבה.
- התאמת גבולות אחריות צד ג': ודאו שגבול האחריות מעניק כיסוי מספק של לפחות 1 עד 2 מיליון ש"ח מול תביעות נזק פוטנציאליות.
שאלות נפוצות
האם חובה לעשות ביטוח חובה ומקיף באותה חברת ביטוח?
לא, אין חובה חוקית לרכוש את שני הביטוחים באותה חברה. ניתן לרכוש ביטוח חובה בחברה המציעה את המחיר הנמוך ביותר במחשבון הממשלתי, ואת הביטוח המקיף או צד ג' בחברה אחרת שמציעה את התנאים הטובים ביותר.
מה ההבדל בעלות בין ביטוח לנהג יחיד לביטוח 'כל נהג'?
ההבדל במחיר עשוי להגיע לעשרות אחוזים. ביטוח המוגדר לנהג נקוב יחיד או לשני נהגים נקובים מעל גיל מסוים מוזיל את הסיכון של חברת הביטוח, בעוד שכיסוי 'כל נהג' מתמחר סיכון רחב יותר ומייקר את הפוליסה.
איך היעדר תביעות משפיע על מחיר ביטוח הרכב?
עבר ביטוחי נקי מתביעות ב-3 השנים האחרונות מקנה הנחה משמעותית של עד עשרות אחוזים בביטוח מקיף וצד ג'. כל תביעה רשומה מפחיתה את הזכאות להנחה ועלולה להעלות את הפרמיה בחידוש הבא.
האם שווה לעשות ביטוח מקיף לרכב ישן?
ברכבים שערכם נמוך מאוד (בדרך כלל מתחת ל-15,000-20,000 ש"ח), עלות הפרמיה השנתית וההשתתפות העצמית עשויות להוות חלק נכבד משווי הרכב כולו. במקרים אלו, בעלי רכבים רבים בוחרים להסתפק בביטוח צד ג' מורחב יחד עם ביטוח חובה.
מה חשוב לבדוק בהשוואת ביטוח לרכב חשמלי?
ברכב חשמלי חשוב לוודא שהפוליסה כוללת כיסוי ייעודי לסוללת הרכב, כבלי הטעינה ועמדת הטעינה הביתית, לצד שירותי גרירה מותאמים לרכב חשמלי במקרה של התרוקנות סוללה.
השוואת כיסויים יסודית מעניקה הגנה ביטוחית מותאמת תוך מניעת תשלומים עודפים. פנו כעת אל ליצירת קשר עם מומחה ביטוח בצוות של דוד שושטרי סוכנות לביטוח פנסיה ופיננסים להתאמת פוליסת רכב מדויקת. המידע כאן כללי ואינו מהווה תחליף לייעוץ פנסיוני וביטוחי מותאם אישית.